Kulisy tajnego planu. Jak WIBOR miał uratować także Glapińskiego
Kulisy tajnego planu. Jak WIBOR miał uratować także Glapińskiego
Państwo postanowiło zlikwidować WIBOR. Gdy decyzja stała się realna, grupa wysoko postawionych bankowców zaczęła pracować nad planem jego ocalenia – ustalił money.pl. Pomysł zakładał przeniesienie wskaźnika do NBP. Bank centralny miał na tym zyskać siłę, banki niższe koszty, a kredytobiorcy tańsze kredyty. Plan nie wyszedł poza etap koncepcji.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Grupa bankowców przeciwnych zastąpieniu WIBOR-u nowym wskaźnikiem zleciła ekspertom ze środowiska akademickiego przygotowanie planu ratunkowego. Komisja Nadzoru Finansowego (KNF) o nim nie wiedziała, a Narodowy Bank Polski (NBP) nigdy nie dostał go oficjalnie na stół.
WIBOR miał trafić do NBP, a PolSTR i WIRON pozostać przy GPW Benchmark. Autorzy koncepcji chcieli pozostawić rynkowi wybór między trzema wskaźnikami.
W zamian NBP stałby się odpowiedzialny za wskaźnik powiązany z rynkiem wartym około 10 bln zł. Według pomysłodawców dawałoby to bankowi centralnemu instytucjonalną tarczę w czasie politycznego sporu wokół jego władz.
Kartą przetargową dla klientów miały być tańsze hipoteki. Z nieoficjalnych wyliczeń autorów planu wynikało, że marże mogłyby spaść z około 2 proc. do 1,5 proc., a w optymistycznym wariancie nawet do 1,39 proc.
Polska od ponad czterech lat próbuje odejść od WIBOR-u, który od blisko 30 lat służy na rynku finansowym do wyceny obligacji, instrumentów pochodnych, a przede wszystkim – co dla tej historii ma kluczowe znaczenie – kredytów. W jego miejsce ma wejść PolSTR, liczony na podstawie rzeczywistych transakcji zawartych na rynku, a nie deklaracji banków o tym, po jakiej cenie byłyby skłonne pożyczać sobie pieniądze.
Przetestował setki zawodów. Który wybrałby na start? - Wojciech Kaczmarczyk II Pierwsza praca #4
Przełom nastąpił pod koniec kwietnia i na początku maja. 18 maja zapadła decyzja przesądzająca los WIBOR-u: od początku 2027 r. wskaźnik ma zniknąć z nowych umów i instrumentów finansowych, a jego kluczowe stawki – 1M, 3M i 6M – będą publikowane najdalej do końca 2036 r.
I właśnie wtedy kilku wysoko postawionych przedstawicieli sektora zaczęło szukać sposobu, by WIBOR jednak ocalić. Zwrócili się do ekspertów ze środowiska akademickiego z prośbą o przygotowanie koncepcji ratunkowej.
Plan nie był oficjalnym stanowiskiem sektora. Powstał w wąskim gronie bankowców sprzeciwiających się zastąpieniu WIBOR-u nowym wskaźnikiem. KNF o nim nie wiedziała, a NBP nigdy nie dostał go oficjalnie na stół. Money.pl odtworzył jego założenia na podstawie rozmów z osobami, które uczestniczyły w pracach nad koncepcją i znają kulisy reformy.
– Założenie od początku było jasne: rozwiązanie nie może być korzystne wyłącznie dla banków. Nie ma już miejsca na propozycje, które chronią tylko interes rynku finansowego, a pomijają klientów detalicznych i inne osoby, których mogą dotyczyć skutki reformy – słyszymy od osoby zaangażowanej w prace nad planem ratunkowym dla WIBOR-u.
Plan zakładał przeniesienie WIBOR-u do NBP, gdzie miałby służyć m.in. do analiz i monitorowania rynku. WIRON i PolSTR zostałyby przy GPW Benchmark.
W praktyce na rynku pozostałyby więc trzy konkurujące ze sobą wskaźniki: WIBOR, WIRON i PolSTR. Zamiast administracyjnie przesądzać, który z nich ma wygrać, banki i ich klienci mieliby wybór. W myśl zasady: niech wygra najlepszy.
– Wszystko jest lepsze niż PolSTR. NBP to jedyny organ, któremu w związku z reformą nie można nic zarzucić – dodaje nasz rozmówca.
– NBP jest, bo jest. Z perspektywy sektora bankowego i rynków finansowych jego znaczenie jest dziś ograniczone. Kluczowe są stanowiska KNF, bo to ona sprawuje nadzór nad rynkiem – mówi jeden z bankowców.
Przeniesienie WIBOR-u do banku centralnego miało ten układ zmienić. NBP stałby się bowiem instytucją odpowiedzialną za wskaźnik, z którym powiązane są umowy i instrumenty o wartości około 10 bln zł. To m.in. kredyty, obligacje skarbowe, samorządowe i korporacyjne oraz instrumenty pochodne.
Dla porównania rynek oparty na PolSTR jest dziś wielokrotnie mniejszy. Jego wartość sięga około 80 mld zł. W tej puli są m.in. obligacje skarbowe, obligacje covidowe i instrumenty pochodne.
Według autorów planu wraz z WIBOR-em NBP dostałby więc coś jeszcze: znacznie silniejszą pozycję wobec rynku i polityków. Innymi słowy – instytucjonalną tarczę.
To istotne w czasie trwającego sporu politycznego wokół prezesa NBP. W Sejmie nadal prowadzone jest postępowanie dotyczące wstępnego wniosku o pociągnięcie Adama Glapińskiego do odpowiedzialności przed Trybunałem Stanu. Komisja Odpowiedzialności Konstytucyjnej przesłuchuje w tej sprawie świadków.
– Gdyby WIBOR był w NBP, o żadnym Trybunale Stanu czy przejęciu banku centralnego nie byłoby nawet mowy. Sam taki pomysł mógłby skończyć się szybkim odpływem kapitału z giełdy – mówi osoba znająca kulisy prac nad reformą.
Mechanizm miał być prosty. Ogromna liczba umów opartych na WIBOR-ze wymagałaby ciągłości działania instytucji odpowiedzialnej za wskaźnik. Każdy poważny kryzys wokół władz NBP mógłby więc uderzać nie tylko w wiarygodność banku centralnego, ale pośrednio także w sam WIBOR i rynek, który się na nim opiera.
A skoro banki mogłyby nadal oferować produkty oparte na WIBOR-ze, stabilność NBP stałaby się istotna także dla ich strategii biznesowych. Sektor miałby własny interes w obronie ciągłości działania i niezależności banku centralnego.
Autorzy projektu wiedzieli jednak, że hasło "ratujmy WIBOR, bo bankom jest z nim wygodniej" politycznie nie wystarczy. Plan musiał więc zawierać coś dla kredytobiorców.
W nowych kredytach dominujące dziś stawki WIBOR 3M i 6M miały zastąpić WIBOR 12M. Rozważano też stopniowe wydłużanie okresów stałego oprocentowania – z obecnych pięciu do nawet dziesięciu lat. W dalszej perspektywie miały powstać rozwiązania pozwalające bankom oferować kredyty o stałej stopie na znacznie dłużej niż dziś.
– Można byłoby wykorzystać możliwości analityczne banku centralnego i wspólnie z nim stworzyć rozwiązania, które pozwalałyby bankom oferować kredyty o stałej stopie nawet na 25 lat – mówi osoba znająca kulisy prac nad reformą.
Najbardziej namacalną korzyścią dla klientów miała być jednak niższa cena kredytu.
Według autorów planu po przeniesieniu WIBOR-u do NBP banki ponosiłyby niższe koszty regulacyjne i operacyjne. Mniej wydawałyby na obsługę prywatnego administratora, przekazywanie danych, prawników i procedury wymagane przez regulacje.
Zmniejszyć miało się również ryzyko prawne. Dziś w sporach dotyczących kredytów opartych na WIBOR-ze jednym z argumentów przeciw bankom jest to, że wskaźnikiem administruje prywatna spółka. Gdyby WIBOR trafił do banku centralnego, ten zarzut – zdaniem pomysłodawców – straciłby na znaczeniu.
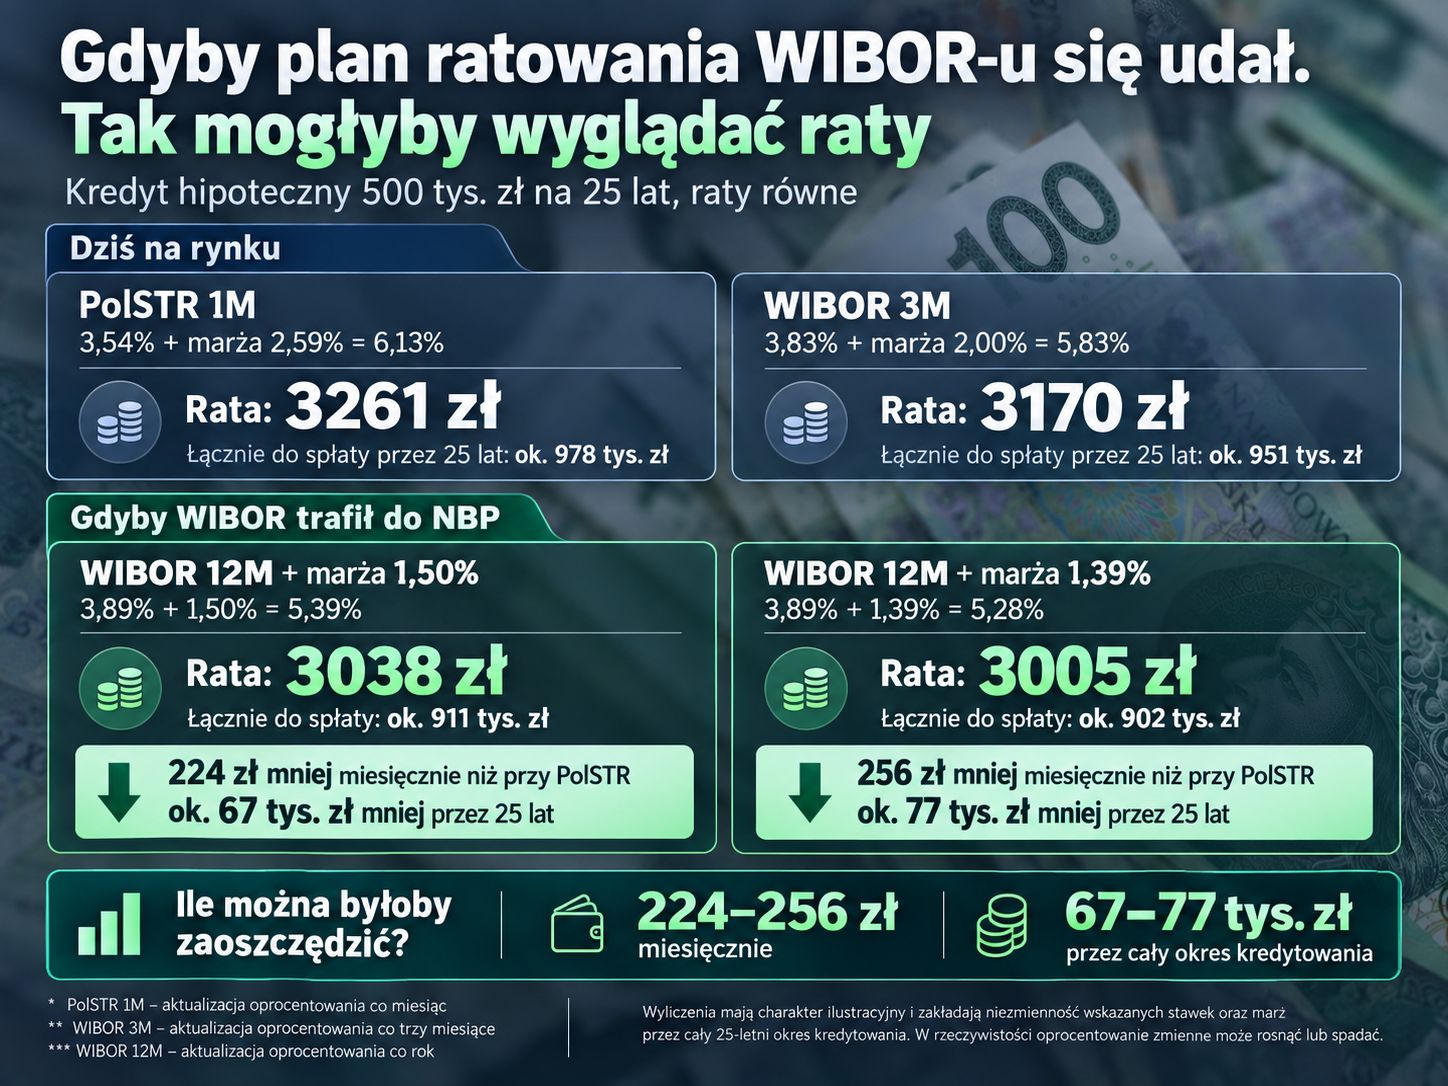
Część oszczędności mogłaby wrócić do klientów w cenie kredytu. Z nieoficjalnych szacunków przygotowanych w ramach prac nad planem wynikało, że marże kredytów hipotecznych mogłyby spaść z około 2 proc. do 1,5 proc., a w bardziej optymistycznym wariancie nawet do 1,39 proc.
Co oznaczałoby to dla miesięcznych rat i całkowitego kosztu kredytu, pokazujemy na grafice poniżej.
Na papierze powstawał więc układ, w którym każdy miał coś dostać. Banki zachowywały WIBOR, NBP zyskiwał na znaczeniu, a kredytobiorcy mieli płacić mniej.
Pozostał jeden problem: ktoś musiał oficjalnie pójść z tym planem do NBP.
Autorzy koncepcji postawili bankowcom dwa warunki. Pierwszy już znamy: rozwiązanie nie mogło służyć wyłącznie sektorowi. Drugi dotyczył sposobu prowadzenia rozmów.
– Pełna jawność i oficjalne spotkanie w NBP, żeby nie było nawet wrażenia niedozwolonego lobbingu – mówi osoba zaangażowana w prace nad planem ratunkowym dla WIBOR-u.
Koncepcję miała przedstawić osoba spoza sektora bankowego, mająca odpowiednią pozycję ekspercką i wiarygodność. Spotkanie z władzami NBP miało być oficjalne. Najpierw trzeba było jednak otworzyć drzwi do banku centralnego.
I tutaj plan utknął.
Próbowano wykorzystać różne kontakty. Jedne ścieżki kończyły się odmową z przyczyn politycznych. Przy innych padał argument, że inicjatywy nie powinien firmować bank kontrolowany przez Skarb Państwa. Z kolei przedstawiciele prywatnych banków, którzy mogli pomóc w zorganizowaniu spotkania, nie chcieli ryzykować konfliktu z KNF.
Część osób nie chciała też wzmacniać obecnego kierownictwa NBP. Inni uznawali, że pomysł przeniesienia WIBOR-u do banku centralnego jest już spalony. W pewnym momencie miały nawet paść sugestie, by "wywiesić białą flagę" i odpuścić temat.
Według naszych rozmówców nie była to zresztą pierwsza próba sondowania NBP w sprawie wskaźników.
– Blisko dwa lata wcześniej sektor nieoficjalnie pytał NBP o możliwość przeniesienia tam wszystkich wskaźników i spotkał się z odmową. Niektórzy uznali więc po prostu, że bank centralny nie chce być ich administratorem – mówi jeden z naszych rozmówców.
Osoba uczestnicząca w tamtych rozmowach przekonuje jednak, że przyczyny fiaska były bardziej złożone.
– Nie rozmawiano o żadnych realnych korzyściach dla NBP. Sektor zachowywał się trochę tak, jakby bank centralny powinien się cieszyć, że w ogóle dostał taką propozycję – relacjonuje.
Tamten projekt był też znacznie szerszy. Nie chodziło tylko o WIBOR, ale o przeniesienie do NBP wszystkich wskaźników opracowywanych przez GPW Benchmark, w tym WIRON-u i PolSTR.
Sam pomysł umieszczenia WIBOR-u w banku centralnym jest jeszcze starszy.
Według naszych rozmówców taki scenariusz był rozważany już w 2017 r., gdy polski rynek przygotowywał się do nowych unijnych zasad wynikających z rozporządzenia BMR. Ostatecznie WIBOR przejęła od stowarzyszenia ACI Polska spółka GPW Benchmark z grupy warszawskiej giełdy, a stawkę POLONIA – NBP. Następnie WIBOR został dostosowany do wymogów BMR, a jego administrator znalazł się pod nadzorem KNF.
– W 2017 r. zainteresowanie WIBOR-em było również w NBP. Ostatecznie wskaźnik trafił jednak do GPW Benchmark, bo giełda była szybsza i zawarła umowę z ACI Polska – mówi nasz rozmówca.
NBP temu zaprzecza. W odpowiedzi na pytania money.pl bank centralny przekazał, że "nie miał intencji i nie prowadził działań zmierzających do przejęcia od ACI Polska WIBOR-u".
Bank wyjaśnia, że sytuacja ze stawką POLONIA była inna. Od 2008 r. jest ona celem operacyjnym polityki pieniężnej, a NBP od początku uczestniczył w jej opracowywaniu i wyznaczaniu, m.in. jako agent kalkulacyjny. Infrastruktura służąca do obliczania stawki również została stworzona przez bank centralny.
NBP nie potwierdza także, by w 2024 r. przedstawiciele rynku finansowego oficjalnie zwrócili się do niego w sprawie przejęcia roli administratora wskaźników referencyjnych.
"NBP nie jest w posiadaniu oficjalnego stanowiska »przedstawicieli rynku finansowego« ws. możliwości przejęcia przez bank centralny roli administratora wskaźników referencyjnych" – przekazał bank. Dodał, że kwestia ta "nie była przedmiotem analiz i formalnych rozważań po stronie NBP".
PREMIUM Zapisz się na newsletter!
Newsy, wywiady, śledztwa i reportaże w Twojej skrzynce co tydzień - zawsze za darmo.
Karolina WysotaDziennikarka money.pl
Dziennikarka z doświadczeniem prasowym i internetowym. Laureatka nagród dziennikarskich: Nagrody Dziennikarstwa Ekonomicznego 2025 Press Club Polska za cykl publikacji o aferze Cinkciarz.pl, Nagrody Szkoły Głównej Handlowej w Warszawie dla najlepszego dziennikarza gospodarczego 2023 za wybitne osiągnięcia w popularyzacji nauk ekonomicznych oraz Nagrody Dziennikarskiej im. Mariana Krzaka za 2021 rok, przyznawanej przez Związek Banków Polskich – za konsekwencję w rzetelnym i przystępnym przedstawianiu złożonych tematów bankowo-finansowych, otwartość na różne punkty widzenia oraz uczciwe ukazywanie racji wszystkich stron rynku finansowego. Absolwentka dziennikarstwa na Uniwersytecie Wrocławskim. Dolnoślązaczka. Pasjonatka podróży blisko ludzi i daleko od luksusów, literatury pięknej i faktu oraz kina. Miłośniczka kotów.